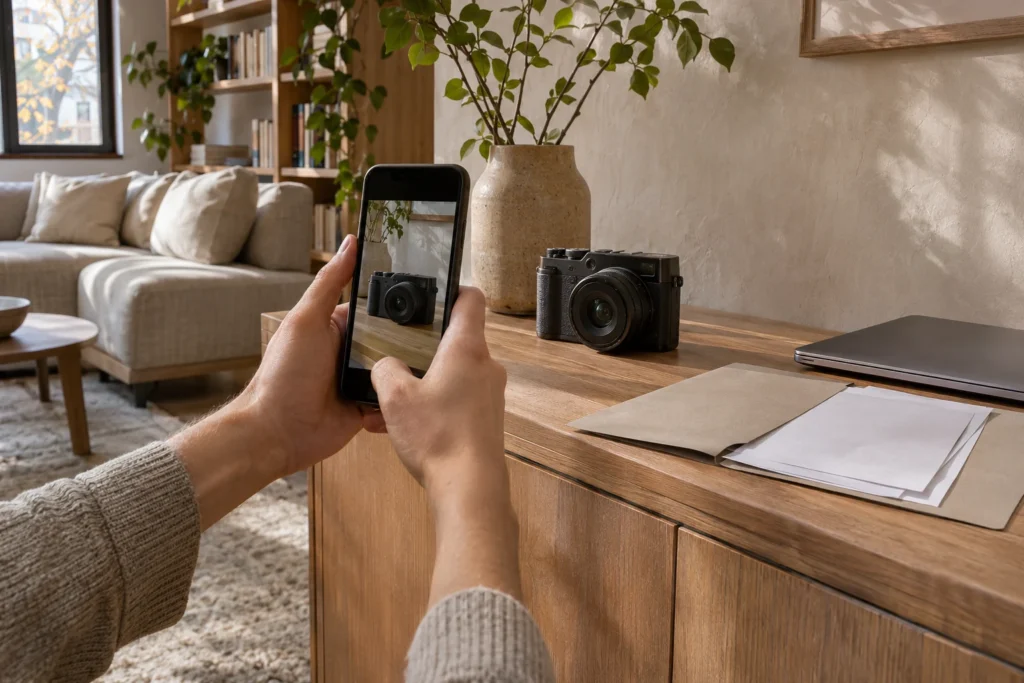
Spis wyposażenia domu powinien łączyć opis rzeczy z jej zdjęciami i dostępnymi dokumentami zakupu. Zapisz przede wszystkim nazwę przedmiotu, producenta, model, numer seryjny, przybliżoną datę nabycia oraz cenę z dokumentu, jeśli go masz. Taki zestaw pomaga ustalić, co znajdowało się w mieszkaniu i jakie miało cechy przed szkodą. Nie gwarantuje jednak wypłaty odszkodowania ani uznania podanej wartości — znaczenie mają również warunki konkretnej polisy i okoliczności zdarzenia.
W 30 sekund
- Prowadź jeden spis z osobnymi wpisami dla droższych lub łatwych do zidentyfikowania rzeczy. Drobne, podobne przedmioty możesz organizacyjnie połączyć w grupy.
- Zachowaj zdjęcia całych pomieszczeń, poszczególnych przedmiotów oraz oznaczeń modelu i numeru seryjnego.
- Dołączaj paragony, faktury, potwierdzenia zamówień i inne dostępne dokumenty. Cenę zakupu oddziel od własnego szacunku wartości.
- Przechowuj kopię poza urządzeniami znajdującymi się w domu i sprawdź, czy potrafisz ją otworzyć po utracie telefonu lub komputera.
- Aktualizuj wpis po zakupie, sprzedaży, wymianie lub istotnej zmianie przedmiotu. Zakres ochrony sprawdzaj w dokumentach swojego ubezpieczenia.
Jakie dane wpisać przy każdej rzeczy
Użyteczny spis pozwala rozpoznać konkretny przedmiot i powiązać go z dokumentacją. Może mieć formę arkusza, dokumentu albo listy w aplikacji — wybierz rozwiązanie, które łatwo uzupełnisz i wyeksportujesz. Sam format ma mniejsze znaczenie niż czytelne powiązania między wpisem, zdjęciami i dowodami zakupu.
Dla każdego osobno opisywanego przedmiotu przygotuj następujące pola:
- Identyfikator wpisu — własne, proste oznaczenie, np. SAL-01, używane również w nazwach plików.
- Nazwa i miejsce — np. telewizor w salonie, rower w schowku, stół w jadalni.
- Producent, model i numer seryjny — przepisane z urządzenia lub dokumentacji, o ile występują.
- Opis rozpoznawczy — materiał, kolor, wykończenie, wymiary lub cecha odróżniająca dany egzemplarz.
- Data i sposób nabycia — zakup, prezent, zakup używany; przy niepewnej dacie zaznacz, że jest przybliżona.
- Cena zakupu i waluta — zgodne z dokumentem, jeśli jest dostępny.
- Stan i istotne zmiany — wcześniejsze uszkodzenia, renowacja, naprawa albo wymiana ważnego elementu.
- Powiązane pliki — nazwy zdjęć, skanu faktury, potwierdzenia zamówienia lub innego dokumentu.
- Data aktualizacji wpisu — pomocna przy ocenie, czy opis nadal odpowiada stanowi rzeczy.
Nie każdy przedmiot będzie miał model czy numer seryjny. Przy meblu wykonanym na zamówienie bardziej przydatne mogą być wymiary, rodzaj materiału, nazwa wykonawcy i specyfikacja zamówienia. Przy obrazie lub przedmiocie kolekcjonerskim znaczenie mogą mieć sygnatura, pochodzenie i posiadana dokumentacja specjalistyczna.
Brakujących informacji nie uzupełniaj domysłem. „Model nieustalony” albo „data zakupu przybliżona” to czytelniejszy zapis niż pozornie dokładna informacja bez podstawy.
Cena zakupu i szacowana wartość to osobne informacje
Cena na fakturze opisuje historyczny zakup. Własny szacunek, koszt podobnego nowego produktu i kwota wynikająca z profesjonalnej wyceny oznaczają coś innego. Jeśli zapisujesz kilka takich danych, oznacz ich rodzaj, datę i podstawę.
Nie traktuj sumy cen ze spisu jako automatycznie należnego odszkodowania. Sposób ustalania wartości i wysokości świadczenia zależy od umowy. Przy przedmiotach o znacznej wartości, których cechy trudno opisać bez wiedzy fachowej, rozważ wycenę odpowiedniego rzeczoznawcy. Jeżeli dokument ma służyć ubezpieczeniu, wcześniej ustal z ubezpieczycielem, jakie wymagania powinien spełniać.
Jak zrobić zdjęcia, które pozwolą rozpoznać wyposażenie
Dokumentacja fotograficzna jest najbardziej użyteczna, gdy pokazuje zarówno położenie rzeczy, jak i jej szczegóły. Zdjęcie całego pokoju pomaga odtworzyć układ wyposażenia, lecz zwykle nie wystarcza do odczytania modelu urządzenia czy rozpoznania wykończenia mebla.
Fotografuj pomieszczenia w powtarzalnej kolejności:
- Zrób ujęcia ogólne z kilku miejsc, tak aby objąć wyposażenie pokoju.
- Sfotografuj osobno przedmioty opisane w spisie. Przy rzeczach przestrzennych dobierz ujęcia pokazujące ich charakterystyczne cechy.
- Dodaj zbliżenia etykiet, tabliczek znamionowych, numerów seryjnych, sygnatur i oznaczeń producenta.
- Utrwal istotne detale: fakturę, wzór, okucia, elementy zestawu oraz istniejące uszkodzenia.
- Przypisz pliki do odpowiedniego wpisu i sprawdź ich czytelność w powiększeniu.
W salonie ogólne zdjęcie może pokazać sofę, stolik i sprzęt RTV. Osobne fotografie sofy pozwolą utrwalić tkaninę, układ modułów oraz oznaczenie producenta, jeśli jest dostępne. Dla telewizora przydatne będą widok urządzenia i czytelna etykieta z modelem oraz numerem seryjnym. To przykład sposobu dokumentowania, a nie katalog wymagań konkretnego ubezpieczyciela.
Zadbaj o światło, które pozwala zobaczyć szczegóły bez silnych odbić. Otwórz szuflady i szafki, jeśli dokumentujesz ich zawartość, ale nie przesuwaj ciężkich mebli ani nie demontuj podłączonego sprzętu tylko po to, by odczytać etykietę. Gdy dostęp jest trudny, sprawdź dokumenty lub opakowanie i zaznacz, skąd pochodzi zapisany numer.
Film z przejścia po mieszkaniu może uzupełniać dokumentację. Przy drobnych oznaczeniach wygodniejsze będą jednak ostre zdjęcia. Zachowuj pliki źródłowe; kopie z naniesionym opisem mogą służyć do porządkowania, ale nie powinny zastępować oryginałów.
Jakie dowody zakupu zachować, także bez paragonu
Dokumenty warto gromadzić razem ze spisem, ponieważ zdjęcie i dowód zakupu opisują różne aspekty tej samej rzeczy. Fotografia może pokazywać jej wygląd i stan, a faktura — nazwę produktu, datę oraz cenę transakcji.
Do wpisu dołącz dostępne materiały: paragon lub fakturę, potwierdzenie zamówienia, korespondencję ze sprzedawcą, umowę zakupu rzeczy używanej, kartę gwarancyjną czy dokumentację naprawy. W przypadku wyposażenia na zamówienie zachowaj także specyfikację, kosztorys i dokument rozliczenia. Skan paragonu pozwoli zachować treść, gdy papierowy wydruk z czasem stanie się nieczytelny.
Jeśli nie masz paragonu, zgromadź inne dostępne dowody zakupu i posiadania rzeczy. Rzecznik Finansowy w materiale „Odszkodowania po powodziach i podtopieniach” wskazuje, że przy ustalaniu szkody mogą być przydatne zdjęcia, oświadczenia świadków oraz posiadane rachunki lub paragony, a ubezpieczyciel powinien wykorzystać dostępne środki dowodowe. W tym zakresie sam brak paragonu nie musi przesądzać o odmowie odszkodowania. Materiał dotyczy szkód powodziowych i podtopień; nie rozstrzyga zasad dla każdej polisy ani konkretnego roszczenia. Inne dowody nie gwarantują wypłaty — znaczenie mają warunki umowy, okoliczności zdarzenia i możliwość udokumentowania szkody.
Sprawdź wymagania dotyczące zgłoszenia szkody w swojej umowie. Samo potwierdzenie płatności może nie wskazywać, jaki przedmiot kupiono, dlatego dobrze powiązać je z zamówieniem lub korespondencją.
Rzeczy otrzymane w prezencie i odziedziczone również można ująć w spisie. Opisz znane okoliczności nabycia, zachowaj istniejące dokumenty i zaznacz, których informacji nie udało się ustalić. Nie przypisuj im fikcyjnej ceny zakupu.
Co opisywać osobno, a co można połączyć w grupę
Szczegółowość spisu dobierz do możliwości rozpoznania rzeczy i znaczenia jej utraty. Osobny wpis pozwala opisać konkretny przedmiot, a wpis grupowy porządkuje podobne rzeczy przez podanie ich liczby i wspólnych cech.
| Kryterium | Wpis indywidualny | Wpis grupowy |
|---|---|---|
| Zastosowanie | Sprzęt z numerem seryjnym, droższe wyposażenie, biżuteria, dzieła sztuki i przedmioty unikatowe. | Podobne, zwykłe naczynia, tekstylia lub książki. |
| Zakres opisu | Dane i cechy konkretnej rzeczy, w tym model lub numer seryjny, jeśli występują, oraz przypisane zdjęcia i dokumenty. | Liczba rzeczy, ogólny opis i zdjęcie pozwalające odtworzyć zawartość grupy, np. zestawu naczyń z podaną liczbą elementów. |
| Ograniczenie | Zakres danych zależy od przedmiotu; nie każda rzecz ma model lub numer seryjny. | Ogólna nazwa „wyposażenie kuchni” jest zbyt mało konkretna. Cenniejszy element kolekcji wydziel do osobnego wpisu. |
Takie grupowanie porządkuje własną ewidencję, lecz nie przesądza o szczegółowości danych potrzebnych przy zgłaszaniu szkody.
Uwzględnij również rzeczy przechowywane poza głównymi pokojami: w piwnicy, garażu, schowku lub na balkonie. Zapis miejsca ułatwi późniejsze ustalenia. To, czy dane mienie jest objęte ochroną w konkretnej lokalizacji, wymaga osobnego sprawdzenia w polisie i ogólnych warunkach ubezpieczenia.
Przy zabudowie kuchennej lub szafach na wymiar zachowaj opis materiałów i dokumentację zamówienia. Własna kategoria w arkuszu nie rozstrzyga, czy ubezpieczyciel zakwalifikuje dany element jako ruchomość, czy stały element mieszkania — decydują definicje umowne.
Gdzie przechowywać spis i kiedy go aktualizować
Spis powinien pozostać dostępny także wtedy, gdy domowy komputer, telefon lub papierowy segregator zostaną zniszczone albo skradzione. Zachowaj kopię poza mieszkaniem, np. na zabezpieczonym koncie w chmurze lub na nośniku przechowywanym w innej lokalizacji. Sam folder na drugim urządzeniu w tym samym domu pozostaje narażony na to samo zdarzenie.
Zdjęcia wnętrz i dokumenty zakupowe ujawniają informacje o majątku oraz dane osobowe. Ogranicz dostęp, używaj silnego, unikalnego hasła i włącz uwierzytelnianie wieloskładnikowe, jeśli usługa je oferuje. Sprawdź też sposób odzyskania konta po utracie telefonu. Kopia, której nie można otworzyć bez zniszczonego urządzenia, może okazać się mało użyteczna.
Aktualizuj dokumentację po zakupie, sprzedaży, oddaniu lub wymianie rzeczy, a także po renowacji i istotnej naprawie. Po przeprowadzce przypisz wyposażenie do nowych pomieszczeń. Dodatkowo wybierz stały termin przeglądu, aby wychwycić pominięte zmiany.
Usunięte ze spisu przedmioty możesz przenosić do archiwum z datą sprzedaży lub oddania. Dzięki temu bieżąca lista pozostanie czytelna, a starsze dokumenty nie znikną przypadkiem.
Co sprawdzić w polisie przed szkodą
Spis pomaga udokumentować wyposażenie, ale zakres ochrony trzeba ustalić na podstawie własnej polisy, aktualnych dla niej OWU i ewentualnych postanowień dodatkowych. Sprawdź definicje ubezpieczonego mienia, objęte ochroną miejsca i zdarzenia, wyłączenia, limity oraz sposób ustalania wartości szkody. Dla biżuterii, kolekcji i innych szczególnych kategorii mogą obowiązywać odrębne warunki.
Jeśli nie jest jasne, czy ochrona obejmuje konkretny przedmiot albo miejsce jego przechowywania, poproś ubezpieczyciela o wyjaśnienie odnoszące się do Twojej umowy i zachowaj odpowiedź. W razie sporu o znaczną kwotę lub interpretację warunków pomocna może być indywidualna konsultacja prawna.
Dokumentacja przygotowana przed zdarzeniem opisuje wcześniejszy stan wyposażenia. Po szkodzie potrzebne mogą być dodatkowe zdjęcia uszkodzeń i informacje o zdarzeniu. Wykonuj je dopiero wtedy, gdy można bezpiecznie wejść do pomieszczenia; przy zagrożeniu pożarowym, konstrukcyjnym lub elektrycznym pierwszeństwo mają działania służb i odpowiednich specjalistów.
Komentarze